工业软件、基础软件与网络安全收并购研究报告 网络与信息安全软件开发
一、研究背景与概述
随着全球数字化转型加速,工业软件、基础软件与网络安全已成为国家间科技竞争的战略制高点。其中,网络与信息安全软件开发作为网络安全领域的关键分支,近年来在收并购市场表现活跃。本报告聚焦该细分领域,分析其收并购驱动因素、交易特征、主要参与者及未来趋势,为投资决策与产业布局提供参考。
二、网络与信息安全软件开发行业界定
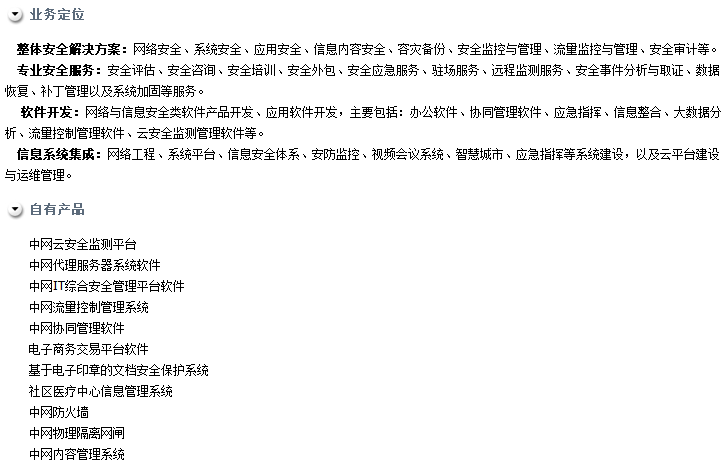
网络与信息安全软件开发主要指:
- 安全软件产品:防火墙、入侵检测/防御系统(IDS/IPS)、端点安全、数据加密、身份认证与访问管理(IAM)、安全信息和事件管理(SIEM)、扩展检测与响应(XDR)等。
- 安全服务化软件:云原生安全、安全访问服务边缘(SASE)、零信任网络访问(ZTNA)等。
- 工控安全软件:针对工业控制系统的安全监测、审计与防护软件。
- 基础软件安全增强:操作系统安全模块、数据库安全、中间件安全等。
该领域具有技术迭代快、合规驱动强、与工业/基础软件深度耦合的特点。
三、收并购驱动因素
- 技术整合需求:工业软件与基础软件企业为补齐安全能力,倾向于收购专业安全软件开发商,实现“内生安全”。
- 合规与监管压力:各国数据安全法、关键信息基础设施保护条例等促使企业通过并购快速满足合规要求。
- 云化与SaaS化转型:传统安全软件厂商通过收购云原生安全公司,加速向订阅制服务转型。
- 规模效应与平台化:头部企业通过并购扩展产品矩阵,打造一体化安全平台,提升交叉销售能力。
- 私募股权与风险投资退出:大量安全初创企业进入成熟期,并购成为主要退出渠道。
四、收并购交易特征
- 交易金额:单笔交易多在数亿至数十亿美元区间,大型平台型并购(如Thoma Bravo收购Proofpoint、谷歌收购Mandiant)达百亿美元级。
- 标的类型:早期偏重端点安全与SIEM,近年热点转向云安全、身份安全、工控安全、AI驱动安全分析。
- 买家结构:战略买家(网络安全巨头、基础软件厂商、工业软件公司)与财务买家(PE/VC)并重。
- 地域分布:北美(尤其以色列、美国)为最大交易来源,欧洲、亚太逐步升温。
- 估值倍数:高成长SaaS安全软件ARR倍数常达10-20倍,成熟软件EBITDA倍数约15-25倍。
五、主要参与者与典型案例
5.1 战略买家
| 买家 | 类型 | 典型收购 | 动机 |
|------|------|----------|------|
| Cisco | 基础软件/网络 | Splunk, Duo Security | 扩展安全分析、零信任 |
| Palo Alto Networks | 网络安全 | Talon, Dig Security | 云安全与数据安全 |
| Microsoft | 基础软件 | RiskIQ, CyberX | 云与工控安全 |
| Broadcom | 基础软件 | Symantec Enterprise | 整合安全软件 |
| Siemens | 工业软件 | Verimatrix? | 工控安全能力 |
5.2 财务买家
- Thoma Bravo:收购Proofpoint、Sophos、SailPoint等,整合后运营提升。
- Vista Equity Partners:收购KnowBe4、Tibco等。
5.3 典型案例
- 谷歌收购Mandiant(2022,54亿美元):强化云安全与威胁情报。
- Palo Alto收购CyberArk(2025?):若成真,将补足身份安全。
- 西门子收购法国工控安全公司:提升工业软件安全闭环。
六、收并购中的挑战与风险
- 技术整合复杂度高:安全软件与工业/基础软件架构差异大,整合周期长。
- 人才流失:安全初创核心团队在并购后易流失。
- 监管审查:涉及关键基础设施安全,多国加强外资审查。
- 估值泡沫:部分细分赛道估值过高,投资回报承压。
- 产品重叠与客户冲突:需平衡原有产品线与收购产品。
七、未来趋势与建议
- AI驱动安全软件并购升温:生成式AI安全、AI安全分析成新热点。
- 工业软件厂商加速安全并购:西门子、施耐德、罗克韦尔等将持续补强。
- 基础软件安全内嵌:数据库、操作系统厂商收购安全模块开发商。
- 跨境并购谨慎但机会仍在:中东、东南亚等区域安全软件标的受关注。
- 建议:战略买家应聚焦“平台+生态”,财务买家关注盈利拐点与ARR质量;投后整合需建立独立安全事业部。
八、结论
网络与信息安全软件开发是工业软件、基础软件与网络安全三大领域收并购的交汇点。技术迭代、合规压力与云化转型共同驱动交易活跃。具备AI能力、云原生架构与工控场景理解的安全软件标的将成为争夺焦点。收购方需平衡战略协同与整合风险,方能在安全软件并购浪潮中获取价值。
如若转载,请注明出处:http://www.wxwlan.com/product/38.html
更新时间:2026-10-11 05:03:15